Domain schiefersplitt.de kaufen?
Wir ziehen mit dem Projekt
schiefersplitt.de um.
Sind Sie am Kauf der Domain
schiefersplitt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schiefersplitt.de kaufen?
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
Ähnliche Suchbegriffe für Abgeltungssteuer
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
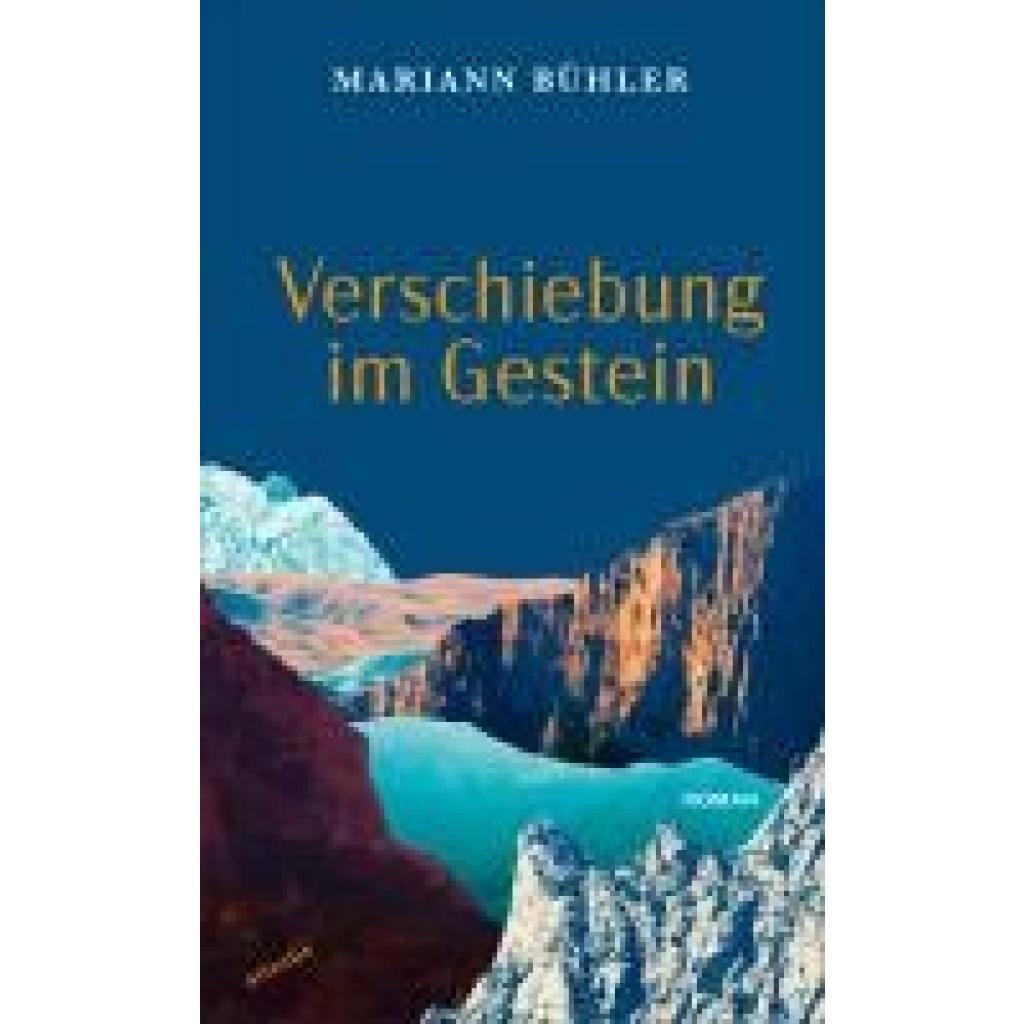
Bühler, Mariann: Verschiebung im GesteinVerschiebung im Gestein , Lange hat draußen das Schild 'Bis auf Weiteres geschlossen' gehangen, bis Elisabeth die Entscheidung trifft, die Bäckerei weiterzuführen. Sie allein. Jeden Morgen feuert sie an, rührt den Teig, schiebt die Brote in den Ofen - und überrascht das ganze Dorf und sich selbst dazu. In derselben Gegend Alois' Hof. Ein Hof, seit Generationen in Familienbesitz, Alois wurde nicht gefragt, ob er ihn übernehmen wollte. Er lebt mit dem Hund, überhört die Erwartung, eine Familie zu gründen - aber etwas schnürt sich zu. Vielleicht hat das mit Camenzind zu tun. Unterdessen kehrt eine junge Frau ins Dorf zurück; die drei Stufen zur Bäckerei laufen sich wie von selbst. Bei den Großeltern holt sie den Schlüssel zum Sommerhaus, es soll verkauft werden. Sie sieht alles wieder, den Bergkamm, das Tal, den Balkon mit der Zugbrücke. Bald, so scheint es ihr, beginnt das Haus mit ihr zu sprechen. Der Roman verfolgt drei Figuren, die nichts voneinander wissen und doch verbunden sind - durch die Gegend, das Dorf und die drängende Frage, wie es eigentlich weitergehen soll. Hartnäckig haben sich in ihnen weitläufige Spuren von Vergangenem festgesetzt, aber dann gerät doch etwas in Bewegung. In ihrem sprachlich dichten Debüt beobachtet Mariann Bühler, wie Veränderung sich ihren Weg sucht und Verschiebungen passieren, die so nie vorgesehen waren, die zuweilen sogar Berge versetzen. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20240711, Produktform: Leinen, Autoren: Bühler, Mariann, Seitenzahl/Blattzahl: 202, Keyword: Aufbruch; Ausbruch; Bauernhof; Debut; Debütroman; Homosexualität; Periadriatische Linie; Periadriatische Naht; Sommerhaus; Störungslinie; Tektonik; Tessin; Tradition; Zentralschweiz; queer, Fachschema: Europa / Westeuropa~Westeuropa, Region: Westeuropa, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Atlantis, Verlag: Atlantis, Verlag: Atlantis Literatur, Länge: 207, Breite: 129, Höhe: 22, Gewicht: 322, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bozza-Splitt, Nadya: SteuerrechtsschutzSteuerrechtsschutz , Alle Steuerpflichtigen, die gegenüber dem Finanzamt oder vor Gericht ihre Rechte erfolgreich durchsetzen, haben eins gemeinsam: Sie und ihre Berater beherrschen die verfahrensrechtlichen Spielregeln. Das perfekte Nachschlagewerk dafür ist der in 5. Auflage erschienene Schaumburg/Hendricks. Es stellt alle Verfahren bis hin zum BFH, BVerfG und EuGH verständlich dar und leistet mit Mustertexten, Beispielen und Verhaltensempfehlungen echte Prozesshilfe. Bringen auch Sie Ihr Prozesswissen auf den neuesten Stand! Für die richtige Taktik Bei der Begleitung gerichtlicher und außergerichtlicher Rechtsbehelfsverfahren lauern Fehlerquellen und Haftungsrisiken, die vielen steuerlichen Beratern nicht bewusst sind. Der Schaumburg/Hendricks minimiert diese Risiken, indem für jedes Verfahren das nötige Wissen und die richtige Taktik vermittelt wird. Ein Werk für alle Verfahren - Rechtsbehelfe beim Finanzamt - Rechtsschutz vor - Finanzgericht - Bundesfinanzhof - Bundesverfassungsgericht - Europäischen Gerichten - Internationale Rechtsbehelfe - Rechtsschutz im Vollstreckungsverfahren und Insolvenzverfahren Die jeweiligen Instrumente sowie die Kosten des Rechtsstreits sind dargestellt und erläutert. Mit zahlreichen Musterschriftsätzen, Formulierungsbeispielen und Verhaltenstipps. Einsichten aus erster Hand Herausgegeben und verfasst von der Vizepräsidentin des Finanzgerichts a. D. Prof. Dr. Heide Schaumburg und RA/StB Prof. Dr. Michael Hendricks. Vier weitere versierte und praxiserfahrene Autorinnen und Autoren ergänzen das Autorenteam in der Neuauflage. - Vizepräsidentin FG Dr. Nadya Bozza-Splitt - RA Prof. Dr. Axel Cordewener, LL.M. - RAin/StBin/FAinStR Dr. Christina Hildebrand - RA/Dipl.-Fw. Dr. Dominik Wedel Umfassende Information aus erster Hand ist somit garantiert. Ein Handbuch im besten Sinne: Grundlagen werden so weit erläutert, wie dies für die effektive und praxisnahe Lösung von Problemen erforderlich ist. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 20240718, Produktform: Leinen, Autoren: Bozza-Splitt, Nadya~Cordewener, Axel~Hendricks, Michael~Hildebrand, Christina~Schaumburg, Heide~Wedel, Dominik, Redaktion: Schaumburg, Heide~Hendricks, Michael, Auflage: 24005, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 834, Keyword: BVerfG; EuGH; Finanzamt; Finanzgericht; Handbuch; Nachschlagewerk; Rechtsbehelf; Rechtsschutz; Rechtsschutz im Steuerrecht; Steuerrecht; Steuerrechtsschutz; Steuerstreit; Steuerverfahrensrecht; internationales Verfahrensrecht; steuerliches Verfahrensrecht, Fachschema: Rechtsschutz~Steuergesetz~Steuerrecht - Steuergesetz~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 182, Höhe: 59, Gewicht: 1540, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Aufkleber Achtung Splitt Schotter A4 (210x297mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...12,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Aufkleber Achtung Splitt Schotter A5 (148x210mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...8,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **

Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
Wann entfällt die Abgeltungssteuer?
Die Abgeltungssteuer entfällt, wenn die Kapitalerträge unter dem jährlichen Freibetrag liegen. Dieser Freibetrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro. Zudem entfällt die Abgeltungssteuer, wenn die Kapitalerträge aus bestimmten steuerbegünstigten Anlagen stammen, wie beispielsweise aus Aktienfonds oder bestimmten Anleihen. Eine weitere Möglichkeit, die Abgeltungssteuer zu umgehen, ist die Nutzung von steueroptimierten Anlageformen wie einem Riester- oder Rürup-Vertrag. Letztlich kann die Abgeltungssteuer auch vermieden werden, wenn die Kapitalerträge in steuerfreie Anlagen investiert werden, wie beispielsweise in bestimmte Lebensversicherungen oder in vermögenswirksame Leistungen. **
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
HB-Druck Aufkleber Achtung Splitt Schotter A3 (297x420mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...15,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Schild Achtung Splitt Schotter A6 (105x148mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...9,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bühler, Mariann: Verschiebung im GesteinVerschiebung im Gestein , Lange hat draußen das Schild 'Bis auf Weiteres geschlossen' gehangen, bis Elisabeth die Entscheidung trifft, die Bäckerei weiterzuführen. Sie allein. Jeden Morgen feuert sie an, rührt den Teig, schiebt die Brote in den Ofen - und überrascht das ganze Dorf und sich selbst dazu. In derselben Gegend Alois' Hof. Ein Hof, seit Generationen in Familienbesitz, Alois wurde nicht gefragt, ob er ihn übernehmen wollte. Er lebt mit dem Hund, überhört die Erwartung, eine Familie zu gründen - aber etwas schnürt sich zu. Vielleicht hat das mit Camenzind zu tun. Unterdessen kehrt eine junge Frau ins Dorf zurück; die drei Stufen zur Bäckerei laufen sich wie von selbst. Bei den Großeltern holt sie den Schlüssel zum Sommerhaus, es soll verkauft werden. Sie sieht alles wieder, den Bergkamm, das Tal, den Balkon mit der Zugbrücke. Bald, so scheint es ihr, beginnt das Haus mit ihr zu sprechen. Der Roman verfolgt drei Figuren, die nichts voneinander wissen und doch verbunden sind - durch die Gegend, das Dorf und die drängende Frage, wie es eigentlich weitergehen soll. Hartnäckig haben sich in ihnen weitläufige Spuren von Vergangenem festgesetzt, aber dann gerät doch etwas in Bewegung. In ihrem sprachlich dichten Debüt beobachtet Mariann Bühler, wie Veränderung sich ihren Weg sucht und Verschiebungen passieren, die so nie vorgesehen waren, die zuweilen sogar Berge versetzen. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20240711, Produktform: Leinen, Autoren: Bühler, Mariann, Seitenzahl/Blattzahl: 202, Keyword: Aufbruch; Ausbruch; Bauernhof; Debut; Debütroman; Homosexualität; Periadriatische Linie; Periadriatische Naht; Sommerhaus; Störungslinie; Tektonik; Tessin; Tradition; Zentralschweiz; queer, Fachschema: Europa / Westeuropa~Westeuropa, Region: Westeuropa, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Atlantis, Verlag: Atlantis, Verlag: Atlantis Literatur, Länge: 207, Breite: 129, Höhe: 22, Gewicht: 322, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bozza-Splitt, Nadya: SteuerrechtsschutzSteuerrechtsschutz , Alle Steuerpflichtigen, die gegenüber dem Finanzamt oder vor Gericht ihre Rechte erfolgreich durchsetzen, haben eins gemeinsam: Sie und ihre Berater beherrschen die verfahrensrechtlichen Spielregeln. Das perfekte Nachschlagewerk dafür ist der in 5. Auflage erschienene Schaumburg/Hendricks. Es stellt alle Verfahren bis hin zum BFH, BVerfG und EuGH verständlich dar und leistet mit Mustertexten, Beispielen und Verhaltensempfehlungen echte Prozesshilfe. Bringen auch Sie Ihr Prozesswissen auf den neuesten Stand! Für die richtige Taktik Bei der Begleitung gerichtlicher und außergerichtlicher Rechtsbehelfsverfahren lauern Fehlerquellen und Haftungsrisiken, die vielen steuerlichen Beratern nicht bewusst sind. Der Schaumburg/Hendricks minimiert diese Risiken, indem für jedes Verfahren das nötige Wissen und die richtige Taktik vermittelt wird. Ein Werk für alle Verfahren - Rechtsbehelfe beim Finanzamt - Rechtsschutz vor - Finanzgericht - Bundesfinanzhof - Bundesverfassungsgericht - Europäischen Gerichten - Internationale Rechtsbehelfe - Rechtsschutz im Vollstreckungsverfahren und Insolvenzverfahren Die jeweiligen Instrumente sowie die Kosten des Rechtsstreits sind dargestellt und erläutert. Mit zahlreichen Musterschriftsätzen, Formulierungsbeispielen und Verhaltenstipps. Einsichten aus erster Hand Herausgegeben und verfasst von der Vizepräsidentin des Finanzgerichts a. D. Prof. Dr. Heide Schaumburg und RA/StB Prof. Dr. Michael Hendricks. Vier weitere versierte und praxiserfahrene Autorinnen und Autoren ergänzen das Autorenteam in der Neuauflage. - Vizepräsidentin FG Dr. Nadya Bozza-Splitt - RA Prof. Dr. Axel Cordewener, LL.M. - RAin/StBin/FAinStR Dr. Christina Hildebrand - RA/Dipl.-Fw. Dr. Dominik Wedel Umfassende Information aus erster Hand ist somit garantiert. Ein Handbuch im besten Sinne: Grundlagen werden so weit erläutert, wie dies für die effektive und praxisnahe Lösung von Problemen erforderlich ist. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 20240718, Produktform: Leinen, Autoren: Bozza-Splitt, Nadya~Cordewener, Axel~Hendricks, Michael~Hildebrand, Christina~Schaumburg, Heide~Wedel, Dominik, Redaktion: Schaumburg, Heide~Hendricks, Michael, Auflage: 24005, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 834, Keyword: BVerfG; EuGH; Finanzamt; Finanzgericht; Handbuch; Nachschlagewerk; Rechtsbehelf; Rechtsschutz; Rechtsschutz im Steuerrecht; Steuerrecht; Steuerrechtsschutz; Steuerstreit; Steuerverfahrensrecht; internationales Verfahrensrecht; steuerliches Verfahrensrecht, Fachschema: Rechtsschutz~Steuergesetz~Steuerrecht - Steuergesetz~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 182, Höhe: 59, Gewicht: 1540, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Ähnliche Suchbegriffe für Abgeltungssteuer
-
HB-Druck Aufkleber Achtung Splitt Schotter A4 (210x297mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...12,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Aufkleber Achtung Splitt Schotter A5 (148x210mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...8,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Aufkleber Achtung Splitt Schotter A6 (105x148mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...6,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Aufkleber Achtung Splitt Schotter A7 (74x105mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
-
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
-
Wann entfällt die Abgeltungssteuer?
Die Abgeltungssteuer entfällt, wenn die Kapitalerträge unter dem jährlichen Freibetrag liegen. Dieser Freibetrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro. Zudem entfällt die Abgeltungssteuer, wenn die Kapitalerträge aus bestimmten steuerbegünstigten Anlagen stammen, wie beispielsweise aus Aktienfonds oder bestimmten Anleihen. Eine weitere Möglichkeit, die Abgeltungssteuer zu umgehen, ist die Nutzung von steueroptimierten Anlageformen wie einem Riester- oder Rürup-Vertrag. Letztlich kann die Abgeltungssteuer auch vermieden werden, wenn die Kapitalerträge in steuerfreie Anlagen investiert werden, wie beispielsweise in bestimmte Lebensversicherungen oder in vermögenswirksame Leistungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.